


VALÈNCIA. Nada más y nada menos que un siglo ha cumplido Construcciones y Auxiliar de Ferrocarriles (CAF) cotizando en la bolsa española este año. Pocas, muy pocas, pueden presumir de tan dilatada trayectoria como la compañía de Beasáin (Guipúzcoa), que lo está celebrando encaramada a la zona de máximos históricos como se puede apreciar en el gráfico de Yahoo Finance. Hablamos de una empresa poco conocida para el gran público inversor pero tremendamente atractiva para los que siguen las directrices del ‘value’. No en vano suele pagar un dividendo anual de euro y medio por título en la primera semana de julio, tal y como hizo en julio pasado.
Fue fundada en 1917 con el objetivo de la construcción, compra/venta, alquiler de vagones y de todos aquellos elementos pudieran servir para los transportes y la explotación de caminos de hierro y tranvías de aquella época. Todo en pos de aportar al tráfico nacional material ferroviario. Y más de 100 años después se ha convertido en un grupo multinacional, que ofrece sistemas integrales de transporte a la vanguardia tecnológica y de alto valor añadido en movilidad sostenible a sus clientes.
La cotizada vasca presidida por Andrés Arizkorreta tiene en su potente cartera de pedidos, cada vez más grande y en máximos históricos -ayer los estableció en los 78,50 euros tras subir un 2,21%-, a su principal motor en la revalorización bursátil que presenta. Según sus últimos resultados, los correspondientes a la primera parte de 2026, dicha cartera creció un 9% hasta marcar un nuevo hito en los 17.743 millones de euros. Lo hizo fundamentalmente debido a la alta contratación ferroviaria. Así se explica que el beneficio neto repuntase un 36% hasta los 99 millones de euros.
La cartera de pedidos, tal y como informó CAF a finales de julio cuando presentó sus cuentas semestrales, no incluye las siguientes adjudicaciones anunciadas y firmadas, por un valor total superior a 700 millones de euros, para la rehabilitación y mantenimiento de Metro El Cairo (Egipto), suministro de trenes de cercanías para Belgrado (Serbia). Tampoco lo hace el alto volumen de opciones futuras ejecutables por los clientes, asociadas a los contratos en cartera (superior a los 10.000 millones de euros). El negocio ferroviario presentó un crecimiento acumulado positivo de las ventas del 3% (1.703 millones), tal y como esperaba la compañía. Por su parte, resultado de explotación se situó en 150 millones (+32%), con un margen de EBIT del 5,9%
Destacada contribución de Solaris
Los proyectos que más contribuyeron a unas ventas por valor de 2.527 millones hasta junio (+16%) fueron las unidades de metro para Madrid (España), unidades regionales para New South Wales (Australia) y para SNCF (Francia), así como tranvías para Tel Aviv (Israel) y para Roma (Italia). También hubo un incremento de mantenimiento de vehículos ferroviarios en Sudamérica, Reino Unido e Italia, que sostuvieron el crecimiento de la actividad de servicios en el período (400 millones, un 10% más). Recientemente, concretamente el pasado 26 de agosto, se adjudicaba por 150 millones el suministro de 15 unidades tren-tram para Île-de-France Mobilités. Se trata de la autoridad organizadora los transportes de París y toda su región.
Todo ello destacando la contribución de Solaris, que registró cifras récord desde su adquisición por parte de CAF en 2018 e incrementando sustancialmente su aportación al grupo vasco. De ahí que la rama de autobuses incrementara sus ventas en un 59% hasta los 824 millones por el elevado volumen de entregas planificado y realizado en el primer semestre de 2026, a diferencia de 2025 en el que el mayor volumen se concentraba en la segunda parte del año.
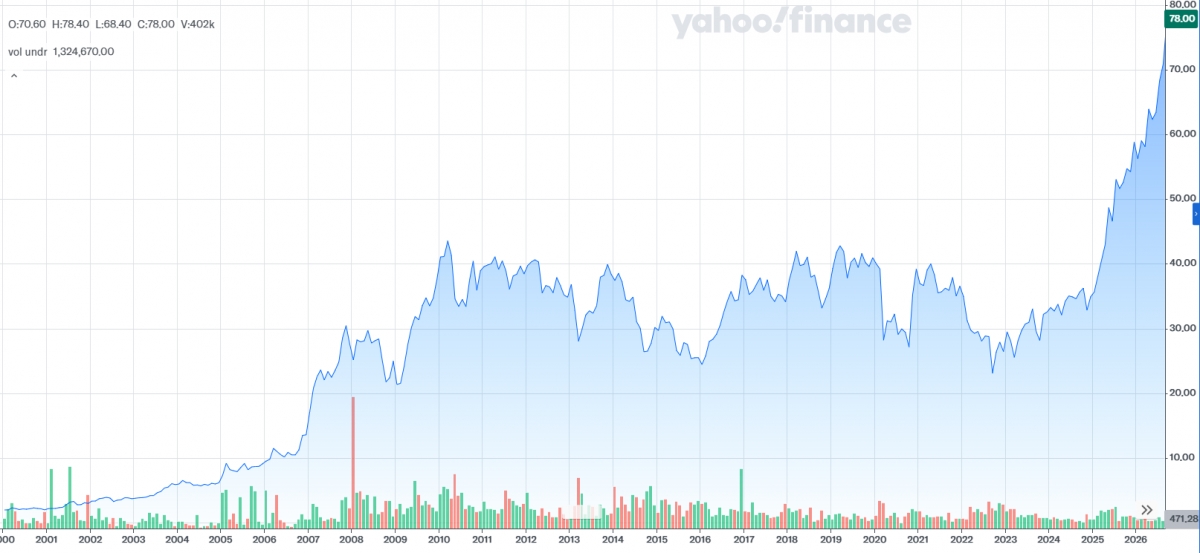
- Gráfico histórico de la ferroviaria vasca. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
La cotizada vasca, que el mercado la ha llegado a ver subiendo al altar de la mano de Talgo en varias ocasiones, tiene en sus trabajadores a su principal accionista a través de Cartera Social, que controla el 24,97% desde octubre de 2019. Así lo ha verificado Plaza de la web pública de la CNMV. A continuación aparece Kutxabank (10,23%), la Fundación Bancaria Bilbao Bizkaia Kutxa (13,23%), ottra fundación como Daniel Bravo Andreu (5,23%), Indumentaria Pueri (5,02%) que es el vehículo inversor de la familia Domínguez de la Maza -los fundadores de la marca de moda infantil Mayoral-, la gestora francesa Independance AM ( 3,26%) y el Gobierno de Euzkadi a través del Instituto Vasco de Finanzas (3%).
Una CAF que se revaloriza en bolsa un 36,22% en lo que va de 2026 -teniendo en cuenta el dividendo-, lo que la sitúa en el décimo puesto de los más de cien valores que nutren al Mercado Continuo por detrás de Unicaja Banco (+37,36%). Una ganancia que da continuidad a la de 2025 (+73,46%), la de 2024 (+10,64%) y la de 2023 (+26,51%). Y es que desde 2022, cuando se dejó un 25,13%, la cotizada dirigida por Javier Martínez no sabe lo que es despedir un ejercicio bursátil en rojo; mientras que su capitalización actual asciende a 2.691 millones de euros superando a una del Ibex 35 como es Solaria (2.327 millones). En este sentido decir que nunca ha pertenecido al principal índice nacional.
Los analistas la ven por debajo
Sin embargo, el fabricante ferroviario se está quedando sin gasolina a decir de las estimaciones de los analistas, cuyo precio objetivo está muy por debajo del actual. Así, los 13 que la siguen según la web corporativa de CAF y a fecha 20 de julio pasado, le tienen asignado un precio de 69,21 euros, lo que representa un descenso del 11,83% respecto al cierre del jueves 17 de septiembre. El 62% recomendaba 'comprar' o 'sobreponderar', mientras que el 38% restante se mantenía 'neutral' o aconsejaba 'infraponderar'.
Por su parte, las nueve firmas de análisis con cobertura en Construcciones y Auxiliar de Ferrocarriles, según el portal especializado Market Screener, le tienen fijado a día de hoy un precio objetivo medio de 73,95 euros. O lo que es lo mismo: un 5,80% menos de lo que valían ayer sus títulos en bolsa. Cuatro de dichas firmas proponen 'comprar', 2 'sobreponderar', otras 2 'mantener' y 1 'vender' directamente.


