


VALÈNCIA. Las cada vez mayores tensiones inflacionistas en el mundo están obligando a buena parte de los bancos centrales a elevar sus tipos de interés. Es el caso del BCE, que en su reunión de este mes endureció el precio oficial del dinero en la Eurozona en un 'cuartillo' de punto hasta el 2,5%. O el de la Reserva Federal americana (FED) que hizo lo propio una semana después en la que fue la primera subida en la era Warsh, elevando el rango objetivo hasta el 3,75%-4%. Caso de no calmarse las presiones inflacionistas, sin duda provocadas por factores geopolíticos como lo que está aconteciendo en el estrecho de Ormuz, los bancos centrales seguirán aumentando sus tasas para tratar de meter en vereda a la temida inflación.
Todo ello está teniendo un reflejo en los mercados de deuda -tanto primarios como secundarios- donde las rentabilidades de los bonos/obligaciones -soberanas y corporativas- se están disparando ante la venta masiva de activos de deuda. Y, por aquello de que se mueven a la inversa, los precios se están desplomando. Un movimiento que apunta hacia la continuidad ante las perspectivas de nuevas subidas de las tasas oficiales por parte de los grandes bancos centrales del mundo. En este sentido, y a modo de ejemplo, hace unos días la rentabilidad del bono español a diez años, el que se mide con su homólogo alemán y de ahí sale la prima de riesgo nacional, rompía la barrera del 4% y se situaba en niveles de 2013. Y, al otro lado del charco, el T-Bond o bono del tesoro estadounidense a 10 años supera ya el 5%.
Ahí están también los bonos de El Corte Inglés (ECI) que cotizan en la bolsa irlandesa (Euronext Dublín) a través de dos emisiones por valor de 500 millones, una con vencimiento en 2031 y la otra en 2033. Ambas, cuyos precios comenzaron a caer con fuerza hasta mínimos históricos -y por ende a subir sus rentabilidades a máximos- a raíz de la subida de tipos del BCE del pasado mes de junio en la que fue la primera en casi tres años, forman parte de un programa de hasta 2.000 millones de euros.
En dicho programan participaron entidades financieras de la talla mundial de JP Morgan, BNP Paribas, Bank of America (BoFA), Crédit Agricole, Deustche Bank, Société Générale y las españolas Banco Santander y BBVA. Un programa apoyado en un ECI con la calificación de grado de inversión por parte de dos de las grandes agencias mundiales de rating como son Standard & Poor's y Fitch, ambas con idéntica nota ('BBB') y perspectiva (èstable').
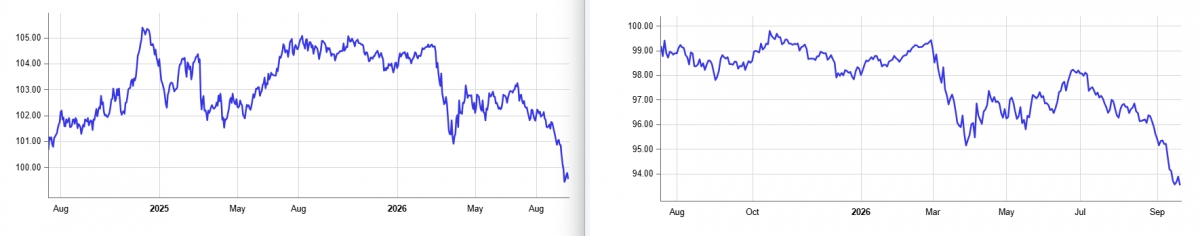
- El gráfico de la izquierda es el bono a vencimiento 2031 y el de la derecha el de 2033.
A mediados de junio de 2024, el gigante español de la distribución emitía 500 millones en bonos sénior a siete años, cuya demanda superó casi en siete veces la oferta poniendo de manifiesto la confianza de los inversores institucionales a los que se dirigía, es decir, fondos de inversión, fondos de pensiones, sicavs, aseguradoras, bancas privadas... El vencimiento corresponde al 26 de junio de 2031; mientras los bonos cuentan con un cupón anual del 4,25% que está por debajo del cierre el pasado viernes en la Bolsa de Dublín (4,35%), cuyo precio era de 99,55 puntos después de haber llegado a marcar los 105,06 puntos en los últimos doce meses.
Por su parte, la otra emisión -también de 500 millones en bonos sénior- es a ocho años de vencimiento (24 de julio de 2033) y fue lanzada a mediados de julio de 2025. Aquí las peticiones llegaron a superar en casi nueve veces a la oferta, que obviamente estaba enfocada a los grandes inversores. En este caso el cupón anual es del 3,5% frente a la rentabilidad del 4,62% del viernes 18 de septiembre; mientras que el precio era ese día de 93,53 puntos. En ambos casos se trata de una nueva plusmarca histórica.
Más beneficio y menos deuda
Ambas emisiones del grupo presidido desde enero de 2025 por Cristina Álvarez tras tomar el testigo de su hermana Marta, cuyos fondos van destinados a las necesidades generales corporativas, han permitido a El Corte Inglés diversificar sus fuentes de financiación. Un ECI que obtuvo un beneficio neto de 628 millones de euros en su último año fiscal, que finalizó el pasado 28 de febrero, lo que representó un aumento del 22,8% respecto al mismo periodo de 2025; mientras redujo la deuda en 148 millones hasta los 1.648 millones -1,3 veces el Ebitda-, su nivel más bajo en casi dos décadas.
La compañía achacó el tono positivo de los resultados "al buen comportamiento que han registrado sus principales áreas de actividad, así como a una mejora continuada de la eficiencia". Según su presidenta, "estos resultados demuestran la solidez de la compañía" y "permiten abordar con confianza los próximos años, con mayor inversión y crecimiento”.


