


VALÈNCIA. Cinco años consecutivos lleva cerrando en positivo Merlin Properties (MRL) en la bolsa española. Y a lo largo de lo que va de ejercicio se revaloriza un 5,55% -sin tener en cuenta el dividendo-, lo que apunta a la sexta revalorización anual de manera consecutiva -no sabe lo que es bajar desde el año 2020- de esta socimi que debutó en el Mercado Continuo el 30 de junio de 2014. Fue la mayor salida al parqué doméstico desde julio de 2011 y la más grande en el sector inmobiliario de los últimos doce meses. Basta echar un vistazo al gráfico inferior de Yahoo Finance para ver cómo desde los tiempos de la covid-19 el valor despegó con fuerza hasta alcanzar máximos históricos, que los estableció en el pasado 24 de junio en los 15,75 euros por acción. Cierto es que el pasado viernes rebotó un 2,18% abortando así cuatro sesiones de contínuos descensos en el parqué.
Sin embargo, la compañía dirigida por Ismael Clemente se ha desinflado en un 16,70% desde su nueva plusmarca hasta los 13,12 euros de la despedida semanal, lo que ha reducido su capitalización hasta los 8.122 millones de euros. Pero, ¿qué hay detrás de tamaña caída? Más allá de lo que sería una lógica corrección tras marcar máximos, MRL se ha visto afectada por los actuales temores regulatorios sobre los centros de datos. En este sentido conviene recordar las multimillonarias inversiones que está llevando a cabo -como también lo están haciendo no pocas empresas- para construir 'data centers'. El miedo a que cambien las reglas del juego están golpeando sobre la cotización de MRL.
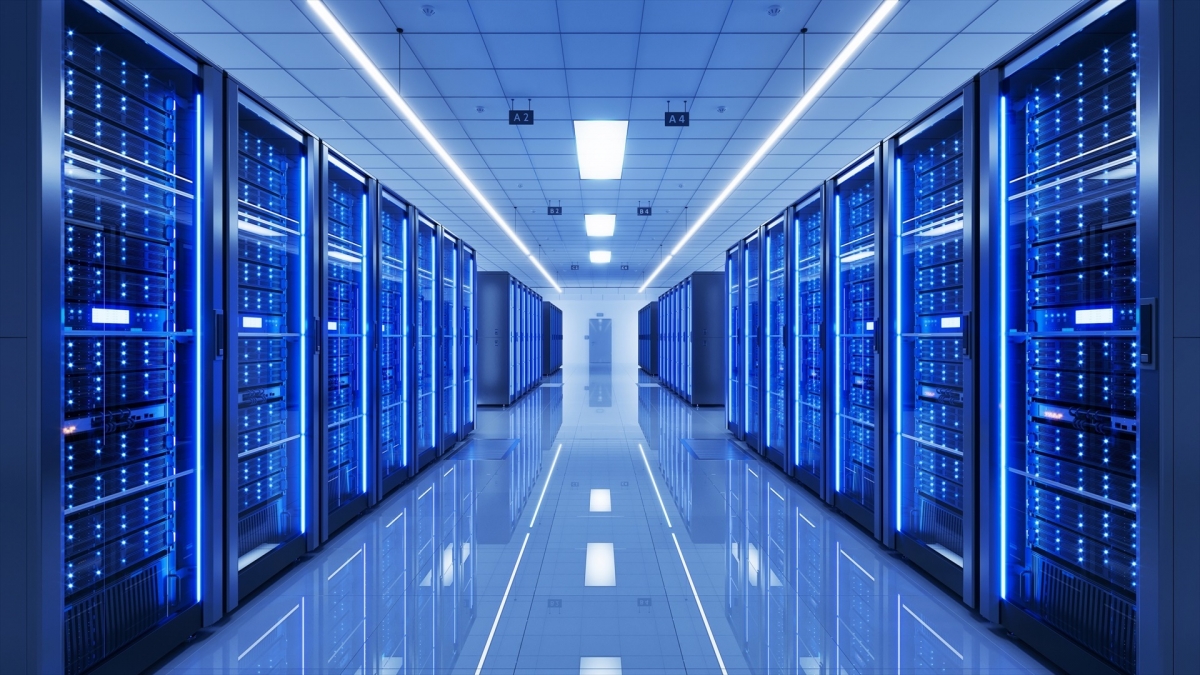
En marzo pasado, y en un encuentro ante analistas, Merlin Properties anunció que van a ser su principal motor de crecimiento de cara a los próximos años. En concreto estima una inversión de 4.470 millones de euros desde 2026 hasta 2030 para el despliegue de la nueva fase III de sus centros de datos. Todo ello después de concluir una fase I -dotada de 614 millones- y continuar con una fase II de 2.756 millones. La ampliación de capital efectuada ahora va dirigida a la fase III, que añadirá un total de 412 megavatios (MW), principalmente a través de ampliaciones de 162 MW y 100 MW en sus centros de Bilbao y Lisboa respectivamente, pero también con el desarrollo de un nuevo centro en Zaragoza de 150 MW.
"La compañía va a multiplicarse por tres", manifestaba el propio Clemente en su discurso a los accionistas en la pasada junta de finales de abril. "Lo hará gracias a su apuesta por los centros de datos, que tendrá un impacto en el resto de las magnitudes financieras de la empresa", señalaba ante los aplausos de los concurrentes. "Esta cuarta revolución industrial necesita capacidad de computación y los centros de datos ocupan una posición esencial, son los picos y las palas de la fiebre del oro de hoy, de esta cuarta revolución industrial. Los que más rentabilidad sacaron a esa fiebre del oro fueron los que suministraban las herramientas, los picos y las palas necesarias para hacerlo posible, y eso es lo que aporta Merlin hoy", añadía.
- Foto: UNIVERSIDAD ANTONIO DE NEBRIJA.
La socimi espera que su negocio de centros de datos pase a concentrar en 2032 el 65% de su facturación anual esperada de 1.800 millones de euros, frente al 6% que supuso el año pasado, a medida que va avanzando en la promoción de nuevas instalaciones en España y Portugal. De ahí que se haya puesto manos a la obra. Hace mes y medio MRL informaba que va a invertir 1.225 millones de euros en el Campus de Centros de Datos Zaragoza-WIND en el municipio maño de Botorrita, que será el primero con un consumo cero de agua, debido a que las instalaciones utilizarán un sistema de refrigeración modular de circuito cerrado, que elimina el consumo de agua, reduciendo la presión sobre los recursos hídricos, hasta alcanzar un Power Usage Effectiveness (PUE) de 1,15, uno de los mejores índices de eficiencia energética del sector. Este indicador, que mide la relación entre la energía consumida por los servidores y el consumo total del edificio, sitúa al proyecto muy por encima de la media europea (1,46) y mundial (1,54), permitiendo reducir el consumo energético en torno a un 75% respecto a la media internacional, incluso en condiciones climáticas exigentes.
Sin embargo, todo esto puede cambiar si cambia en España -valga la redundancia- la legislación vigente sobre los 'data centers'. Por lo pronto esta misma semana el Ministerio para la Transición Ecológica y el Reto Demográfico, que dirige Sara Aagesen, defendía que el proyecto de Real Decreto sobre los requisitos energéticos aplicables a los centros de procesamiento de datos (CPD) persigue asegurar un desarrollo "ordenado y eficiente" de estas infraestructuras, con el objetivo de evitar los problemas ambientales, sociales y de costes eléctricos registrados en otros países. Fuentes del departamento subrayaron que España constituye un mercado atractivo para la instalación de centros de datos por su ubicación, el clima y el liderazgo en energías renovables, pero han advertido de la elevada presión sobre las redes eléctricas y de la concentración territorial de las solicitudes.
En juego 9.000 millones
El Ejecutivo de Pedro Sánchez considera que España puede seleccionar los proyectos que aporten mayores beneficios y tengan menor impacto ambiental, sin trasladar un encarecimiento de las facturas de electricidad al resto de consumidores. El borrador normativo, cuya fase de audiencia pública ha concluido con la recepción de más de 600 alegaciones, establecerá requisitos para los centros de datos de más de 1 MW de potencia eléctrica en materia de resiliencia y soberanía digital, así como de sostenibilidad energética e hídrica.
Precisamente el viernes 11 de septiembre SpainDC, la asociación española de 'data centers', alertaba de que hay en juego 9.000 millones de euros en inversiones para centros de datos en España. Lo hacía tras el aviso de que tres empresas internacionales que estudiaban proyectos para estas infraestructuras los frenarán si sale adelante el real decreto del Gobierno. El Ejecutivo español exigirá que los centros de datos respalden con nueva generación renovable, cada hora de funcionamiento, al menos un mínimo del 80% de su consumo energético, según el proyecto de real decreto para regular los requisitos de sostenibilidad energética, medioambiental y de resiliencia y soberanía digital aplicables a los 'data centers'.
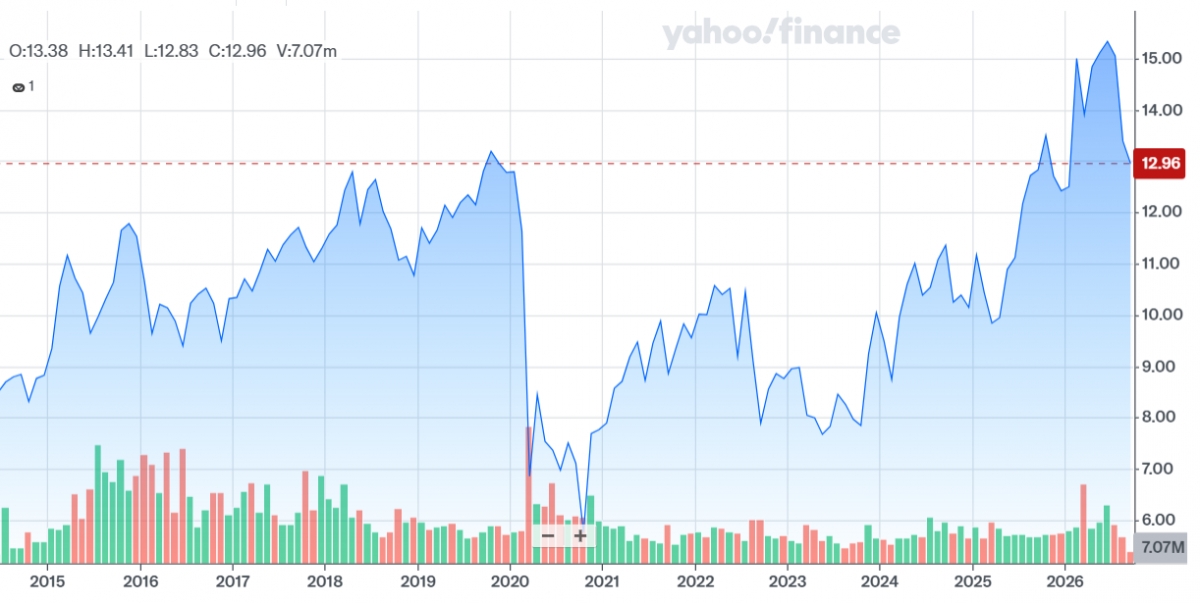
- Gráfico histórico de la socimi. Pinchar AQUÍ para ver el gráfico más grande.
- Fuente: YAHOO FINANCE.
Volviendo a materia bursátil, MRL, que no tiene bajista alguno con nombre y apellidos, sigue estando muy recomendada por los analistas. De los 26 que la siguen, según la web corporativa de la socimi, el precio objetivo medio es de 17,29 euros, lo que le otorga un potencial de subida de casi el 32%; mientras que los 21 de Market Screener la ven ligeramente por encima (17,36 euros). En ambos casos priman las recomendaciones de compra sobre un valor que participará el próximo 16 de septiembre en la BofA Securities 2026 Global Real Estate Conference. Se trata de un evento que tendrá lugar en Nueva York donde estarán presentes destacadas empresas del sector inmobiliario, así como fondos REIT.
En otro orden de cosas, actualmente sus principales accionistas son Banco Santander, que controla el 22,26% del capital; el empresario almeriense Manuel Lao (6,271%); y el gigante mundial de la inversión BlackRock (4,63%), según lo ha constatado este diario de la base de datos pública de la Comisión Nacional del Mercado de Valores (CNMV). Hablando de accionistas hace unos días el propio consejero delegado compraba 10.000 títulos a 12,99 euros, lo que le hizo desembolsar casi 130.000 euros -al margen corretajes-. Según la última notificación pública del supervisor, fechada en abril de 2019, la participación de Ismael Clemente en el capital de la socimi ascendía al 0,252%, es decir, a 1,18 millones de acciones, con un valor actual de mercado de 15 millones de euros.
Próximos resultados, el 13 de noviembre
Por último recordar que MRL volverá a rendir cuentas al mercado el próximo 13 de noviembre, cuando publique sus resultados correspondientes a los nueve primeros meses del año. A lo largo del primer semestre ganó 180 millones, un 8% más; mientras elevó sus previsiones para el conjunto del presente ejercicio. Los ingresos procedentes de las rentas de todos sus activos de oficinas, logísticos, centros comerciales y centros de datos aumentaron un 10%, hasta los 292 millones de euros, con un Ebitda de 229 millones, un 11,7% superior al del año pasado.
Por su parte, el nivel de endeudamiento se sitúa en el 24,5%, frente al 28,9% registrado al cierre de 2025, tras la ampliación de capital realizada en marzo para financiar la fase III del plan de centros de datos. La posición de liquidez alcanza los 2.571 millones y el vencimiento medio de la deuda se sitúa en 4 años. Con todo ello, la socimi cotizada en el Ibex 35 desde diciembre de 2015 ha decidido aumentar en un 4% su previsión de beneficio recurrente para el conjunto del ejercicio 2026. Concretamente hasta los 340 millones frente a los 327 millones que esperaba alcanzar con anterioridad.


