


VALÈNCIA (VP). Como bien dice el sabio refranero español 'una imagen vale más que mil palabras'. Y basta echar un vistazo al gráfico inferior de Yahoo Finance para ver como Enagás (ENG) se disparó en bolsa de forma espectacular -concretamente un 17%- en la jornada del pasado 27 de marzo. Pero a partir de los días posteriores comenzó a presentar un claro movimiento lateral que se mantiene hasta la actualidad. Pero, ¿a qué se debió tal 'subidón' de la cotizada dirigida por Arturo González? Básicamente a la propuesta realizada por la la Comisión Nacional de los Mercados y la Competencia (CNMC) de metodología de retribución del transporte y regasificación de gas para el próximo periodo retributivo 2027-2032.
En su propuesta, que fue aprobada la semana pasada cuyas medidas entrarán en vigor el próximo uno de octubre, el regulador mantiene la metodología vigente. Lo hace eso sí actualizando los parámetros para calcular la retribución de operación y mantenimiento y se crea nuevos conceptos para la retribución de los activos amortizados y fomento de los gases renovables. Así, la CNMC plantea en el escenario central en función de la demanda y con la nueva metodología una retribución promedio de 593,35 millones anuales entre 2027 y 2032, frente a los 636,14 millones de promedio en el periodo vigente para la actividad de transporte de gas, es decir, un 6,73% menos.
En lo que respecta a la actividad de regasificación de gas, el organismo presidido por Juan José Ganuza propone en ese escenario central y con la nueva metodología una retribución de 379,32 millones de media anual entre 2027 y 2032, lo que supone una caída del 1,5% respecto al periodo vigente. En total, la retribución para la actividad de transporte de gas natural en los próximos seis años ascendería a unos 3.560 millones de euros, mientras que la de la regasificación sumaría unos 2.276 millones de euros.
Unas medidas que ya las descontó el mercado sobre la cotización de una ENG que sigue estando maniatada por los bajistas. De hecho se mantiene como el valor del Ibex 35 con más 'cortos', que al cierre de la jornada bursátil del pasado viernes ascendía a un número de seis, según lo ha constatado Plaza de la base de datos pública de la CNMV. Casi nada. A saber: BlackRock Investment Management, que tiene una posición del 1,57%; Millenium International Management (0,92%); ExodusPoint Capital Management (0,76%); Wellington Managment Company (0,52%), Eleva Capital SAS (0,50%); y Point 72 Europe (0,45%).
La sexta del Ibex 35 que más sube
Pero pese a ello, y a que ya está acostumbrada el gestor del sistema gasista español como viene contando desde hace tiempo este diario, ENG se revaloriza en lo que va de año el 30,85% tomando el cierre del último viernes de septiembre en los 16,62 euros. Se trata de más del doble de la subida presentada a lo largo de 2025, cuando avanzó un 15,04% en el parqué español. De este modo se convierte en la sexta firma del Ibex 35 con mejor comportamiento en este 2026 solo por detrás de la intratable Repsol (+104,16%), ArcelorMittal (+59,01%), Endesa (+43,88%), Acerinox (+43,68%) y Unicaja Banco (+38,74%).
Los analistas no le ven mucho más recorrido alcista a Enagás, por lo menos los cuatro que la siguen según el portal especializado Market Screener, que le tienen asignado un precio objetivo medio de 17,05 euros. En este sentido una firma recomienda 'sobreponderar', otra 'acumular' y dos 'infraponderar' sobre un valor que capitaliza por 4.354 millones de euros. Todo ello de una cotizada que tiene tres accionistas de peso en su capital: el gigante mundial de la inversión BlackRock (7,427%), la SEPI (5%) y Amancio Ortega (5%).
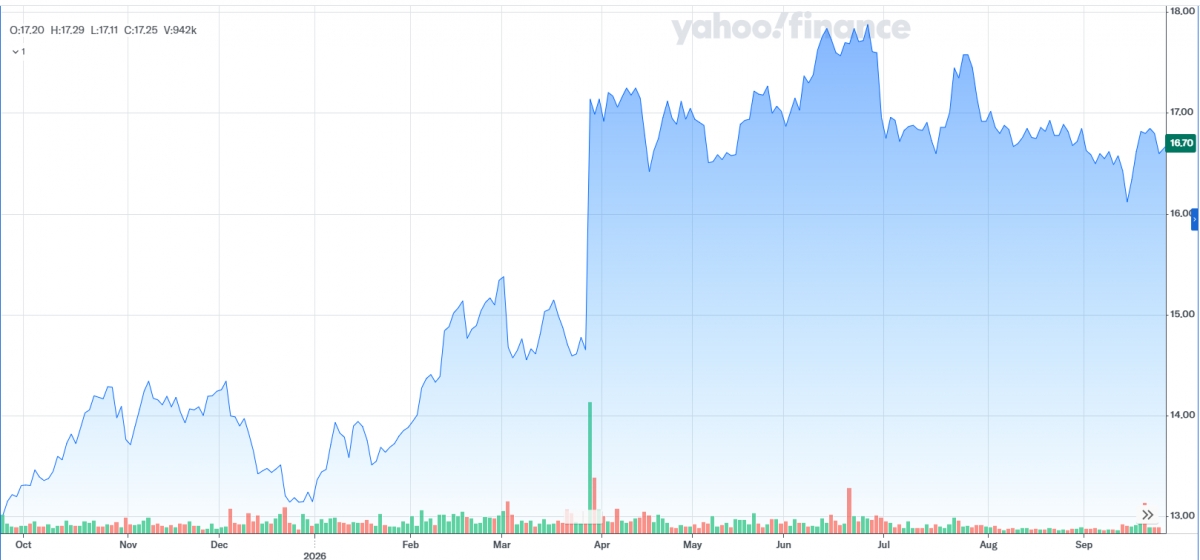
- Gráfico del último año. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
Una ENG que acaba de ser reconocida como la primera compañía española en obtener la certificación de Aenor conforme a la norma UNE-EN IEC 62443-2-1:2024 para su programa de ciberseguridad industrial, implantado en el Almacenamiento Subterráneo de Yela (Guadalajara). La certificación reconoce el programa de gestión de la ciberseguridad industrial de la compañía para proteger la operación de esta infraestructura, que forma parte del sistema gasista español.
Mientras tanto la compañía presidida por Antonio Llarden sigue creciendo de forma inorgánica, es decir a base de adquisiciones. Así, a finales de julio pasado cerró la compra del 31,5% de la francesa Teréga al fondo soberano de Singapur GIC por 573 millones; mientras que en aquellos días alcanzaba un acuerdo para adquirir a Osaka Gas su 20% del accionariado en la planta de regasificación de Saggas, en Sagunto, por 31 millones.
Próximos resultados, a finales de octubre
Por último, Enagás publicará sus próximos resultados el próximo 26 de octubre, que serán los de lo nueve primeros meses del año. A lo largo de la primera parte del año obtuvo un beneficio de 126,9 millones de euros, un 27,90% menos que los 176 millones del mismo periodo de 2025, en el que incluía las plusvalías de las ventas de Soto la Marina y la actualización del valor razonable por Gasoducto Sur Peruano (GSP).
Las ganancias del periodo de enero a junio, que recogen el impacto positivo de 9,5 millones de euros de la venta del 40% de Enagás Renovable a Hy24 acordada en abril, permiten así al grupo enfilar su objetivo anual de un beneficio neto recurrente de 235 millones de euros al final del ejercicio.


