


VALÈNCIA. Hablar de PharmaMar (PHM) es hacerlo de la biofarmacéutica gallega que hasta el verano de 2015 era conocida en el parqué bursátil como Zeltia (ZEL). Fue el 30 de junio de aquel ejercicio cuando los accionistas de ésta última aprobaron la fusión inversa con la que entonces era su filial PHM. Quince años antes, tal y como se aprecia en el gráfico de Yahoo Finance, Zeltia iba completamente disparada en bolsa. Hasta el punto que el 8 de septiembre del 2000 acometió un desdoblamiento o split a razón de cuatro acciones nuevas por cada una antigua.
Era, sin duda, una de las grandes protagonistas de la bolsa española. Todo ello a través del desarrollo de medicamentos contra el cáncer, que sacaba en buena parte -y lo sigue haciendo- del fondo marino. Y es que la empresa investiga y extrae principios activos de una gran diversidad de organismos marinos, pero no solo algas sino también tunicados, esponjas, briozoos y moluscos. Sin embargo, los rechazos a sus medicamentos por parte de las autoridades sanitarias -por ejemplo de la FDA estadounidense- y los fiascos en los ensayos de alguno que otro acabaron penalizándola como tan bien se observa en dicho gráfico.
Actualmente son tres los fármacos comercializados por la cotizada gallega fundada y presidida -además de forma ejecutiva- por José María Fernández Sousa-Faro. A saber: Yondelis (trabectedina), que fue su gran éxito, cuenta con el visto bueno en Europa y trata el cáncer de ovario; Zepzelca (lurbinectedina), enfocado al cáncer de pulmón y está reconocido por la Agencia Europea del Medicamento; y Aplidin (plitidepsina), que se utiliza en ciertas indicaciones oncológicas como el mieloma múltiple.
Una PHM que sabe lo que es formar parte del Ibex 35 -tanto ella como ZEL-, pero que actualmente está dentro del Ibex Medium Cap junto con otras 19 cotizadas. Se trata de los 20 mayores valores de mediana capitalización, que en el caso de la gallega es de 1.156,50 millones de euros. Fue el 27 de diciembre de 2022 cuando abandonó el barómetro de la renta variable española en sustitución de Logista. Por cierto, hablando de bolsa comentar que debutó en el parqué madrileño en 1963 y en 1998 en el Mercado Continuo.
Un bajista recién llegado
Con un bajista con nombre y apellidos en su capital como es Deep Track Biotechnology Master Fund, que ostenta el 0,52% desde septiembre de este año en lo que fue su primera incursión en el capital de compañía fundada en O Porriño (Pontevedra) en 1939 bajo el nombre de Zeltia, PHM se deja este año un 13,17% en el parqué bursátil. Unas pérdidas que dan continuidad a las de 2025, cuando bajó un 5,20% después de que en 2024 se quedase a las puertas de duplicar su valor en bolsa. Y es que la gallega ha venido alternando alzas y bajas al calor de las licencias o traspiés con sus medicamentos. Así en 2023 bajó el 34,97%, en 2022 subió el 13,85%, en 2021 cayó el 19,17%, un año antes se disparó un 66,54%...
Mientras tanto los ocho analistas que cubren a la gallega, según MarketScreener, le tienen adjudicado un precio objetivo de 98,94 euros, un 54% por encima de los 64,25 euros del cierre de ayer, que cada vez se aleja más de los 100 euros a los que cotizó por última vez el 29 de mayo pasado. Precisamente el cambio al término de la jornada de ayer fue el mínimo de octubre de 2024. Mientras tanto cinco de los ocho analistas recomiendan 'comprar',uno 'sobreponderar' y los otros dos 'mantener'.
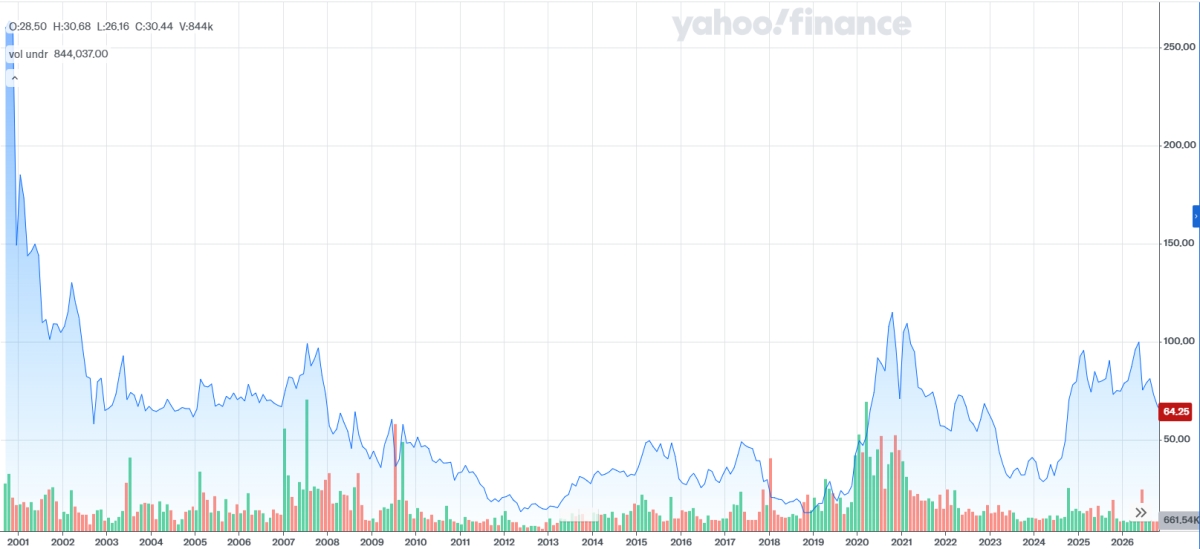
- Gráfico histórico. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
Los accionistas de referencia actuales de PharmaMar son el propio presidente Fernández Sousa-Faro y su mujer Montserrat Andrade Detrell con el 11,526% -el tiene el 6,203% y ella el 5,323%-; seguido de Sandra Ortega Mera -hija mayor de Amancio Ortega- con el 5,15% a través de su sociedad de inversión Rosp Corunna; y Pedro Fernández Puentes, vicepresidente de PHM y primo del presidente, con el 5,099%, según lo ha constatado este diario de la base de datos pública de la CNMV.
En materia de dividendos, el último que repartió fue el pasado 10 de julio a razón de 1 euro bruto por título con cargo a la prima de emisión, que fue aprobado por la junta general ordinaria de accionistas. Hay que tener en cuenta que se trata de una biofarmacéutica que necesita acometer fuertes inversiones para desarrollar los costosos fármacos que elabora, lo que se entiende que reinvierta el beneficio en ello y no en el reparto de dividendos. Por no hablar de los trimestres donde ha presentado pérdidas.
Últimos resultados
Por último, y en lo que a los últimos resultados se refiere, entre enero y septiembre de este año obtuvo un beneficio neto de 8,7 millones de euros, lo que supuso una bajada del 43,1% respecto a los 15,3 millones registrados en el mismo periodo de 2025. Entonces contabilizaron 37,7 millones correspondientes a ingresos no recurrentes y subvenciones. No obstante, los ingresos totales crecieron un 12%, hasta los 146,9 millones, mientras que los ingresos recurrentes -resultantes de sumar las ventas netas más los 'royalties' recibidos de sus socios- han se elevaron un 30% hasta los 137,4 millones. Lo hicieron impulsados por las ventas comerciales de Zepzelca en Europa y los 'royalties' recibidos por las ventas en Estados Unidos.
Por otra parte, el Ebitda alcanzó los 13,3 millones, lo que implicó una caída del 42,4% que el grupo explicó tanto por el ingreso derivado del acuerdo de licencia de lurbinectedina para Japón como por la contabilización de 16,7 millones correspondientes a parte de la subvención concedida a Sylentis en el marco del programa europeo Ipcei, ambos registrados en 2025. Por último, la inversión en I+D entre enero y septiembre ascendió a 72,1 millones frente a los 69,6 millones registrados un año antes. De ese total, la mayor parte correspondió al segmento de oncología, que alcanzó los 68,6 millones respecto a los 66 millones de septiembre de 2025.


