


VALÈNCIA. Cellnex Telecom (CLNX) fue la cuarta cotizada del Ibex 35 que más subió ayer lunes con un 2,32% para cerrar en los 25,58 euros. De este modo puso fin a tres jornadas bajistas, que la habían llevado a acercarse a la zona no solo de mínimos anuales -como fueron los 24,19 euros del pasado 21 de julio- sino también a niveles que no visitaba desde 2019. Así se puede apreciar en el gráfico inferior de Yahoo Finance.
La 'teleco' dirigida por Marco Patuano se deja en bolsa este año un 4,05% -incluyendo dividendos-, lo que la convierte en la octava peor de todo el índice selectivo donde entró en junio de 2016. No había transcurrido ni un año desde su debut el 7 de mayo de 2015, que se saldó con una fuerte revalorización del 11,4%. Un tono bajista que da contiuidad al de 2025 cuando cedió un 10,06% y al de 2024 (-14,27%). La última vez que cerró en positivo un ejercicio bursátil fue en 2023 al repuntar un 15,51%.
Lo curioso del caso CLNX es que pocos valores hay actualmente en el Mercado Continuo -y ahí conviven más de un centenar- más recomendada que la cotizada madrileña. Según su propia web, tal y como lo ha constatado este diario, de la treintena de los 32 analistas que le tienen fijado un precio hasta casi el 75% recomiendan 'comprar' frente al 17% 'mantener' y el 8% 'vender'. El precio medio objetivo es de 37,05 euros, es decir, casi un potencial de subida del 45%. Por su parte, las 22 firmas que la cubren según el portal especializado Market Screener establecen su precio objetivo en los 35,60 euros. O lo que es lo mismo: la ven un 39% más cara en el parqué bursátil. Más de la mitad, concretamente catorce, aconsejan 'comprar', tres 'sobreponderar', cuatro 'mantener', una 'infraponderar' y las otras dos 'vender'.
La cotizada presidida por Óscar Fanjul tiene actualmente -cuanto menos ayer por la tarde como lo constató Plaza del site de la CNMV- en su capital a dos huesos duros de roer en forma de bajistas. Se trata de dos viejos conocidos de la renta variable española como son D. E. Shaw & Co. (0,90%) y AQR Capital Management (0,50%).
Accionistas de talla mundial
Pero en el otro lado de la balanza, los accionistas que van a largo, también cuenta con nombres de peso mundial. Ahí están la neoyorquina Lazard Asset Management (3,021%); el fondo de pensiones de los canadienses (Canada Pension Plan Investment) con el 4,662%; el gigante BlackRock, que hace una semana elevaba su posición hasta el 6,391% -su mayor peso desde 2017-; el fondo soberano de Singapur (GIC) con el 7,031%; el fondo británico The Children’s Investment (TCI) con el 10,145%; y, entre otros, Edizione de la familia italiana Benetton con el 10,25%.
A la espera de conocer las cuentas del tercer trimestre, que las publicará el próximo 5 de noviembre, este operador español de torres e infraestructuras de telecomunicaciones redujo en un 15,6% sus pérdidas hasta junio al presentar unos 'números rojos' de 97 millones de euros. Por el contrario, Cellnex Telecom aumentó un 2,9% sus ingresos hasta los 2.209 millones. Además, los ingresos consolidados reportados fueron de 1.994 millones (+2,7%); mientras que el resultado bruto de explotación después de arrendamientos se situó en los 1.231 millones de euros, un 7,7% más.
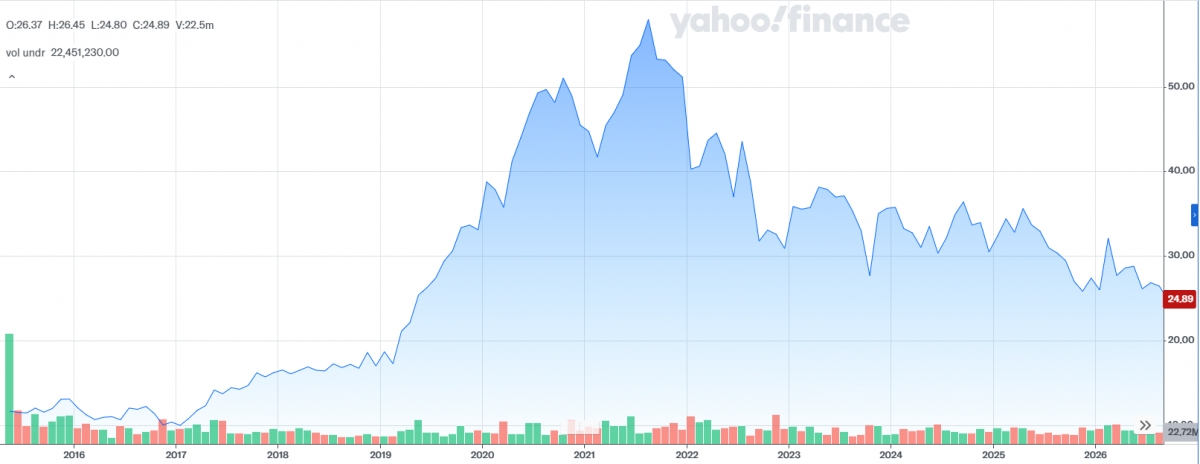
- Gráfico histórico de la cotizada madrileña. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
El negocio de torres fue el "principal motor de crecimiento", con unos ingresos de 1.625 millones y un crecimiento orgánico del 5,2%, mientras que fibra y conectividad y servicios de alojamiento crecieron un 7,8%; DAS, 'small cells' y RANaaS, un 4,5%, y la difusión de radio y televisión, un 0,5%.
El consejero delegado de la compañía, Marco Patuano, explicó que el primer semestre "confirma la fortaleza del modelo industrial de Cellnex", y ha puesto en valor el crecimiento orgánico sostenido, la mejora del apalancamiento operativo y la aceleración en la generación del flujo de caja libre. "Nuestras alianzas estratégicas a largo plazo, las iniciativas de eficiencia operativa y una asignación proactiva del capital están permitiendo a Cellnex combinar un crecimiento predecible y recurrente con un perfil financiero más eficiente", añadió.
Del dividendo al 'guidance'
Por otro lado, CLNX informó que el programa de recompra de acciones de 200 millones está "respaldado por la positiva evolución operativa del negocio y la liquidez disponible". En este sentido, el director financiero, Raimon Trias, explicó que la operación "eleva la remuneración total al accionista en 2026 a 1.000 millones", con lo que la empresa supera los objetivos anunciados en su momento. Asimismo recordó que el dividendo de 2026 es de 500 millones, que se abonó el 15 de julio, y que ha completado el programa de recompra de acciones de 500 millones anunciado en noviembre.
De cara al futuro reiteró al mercado sus objetivos financieros para el cierre del ejercicio 2026 y 2027, con una previsión de ingresos de entre 4.075 y 4.175 millones de euros en 2026 y de entre 4.255 y 4.455 millones en 2027. El resultado bruto de explotación (Ebitda) ajustado estimado se sitúa entre 3.425 y 3.525 millones de euros para 2026 y entre 3.605 y 3.805 millones para 2027, mientras que el flujo de caja libre recurrente apalancado (RLFCF) previsto asciende a 1.900-2.000 millones en 2026 y a 1.945-2.145 millones en 2027. El flujo de caja libre se sitúa en un rango de 600-700 millones de euros para 2026 y de 975-1.175 millones para 2027.


