


VALÈNCIA. El último informe trimestral de la Asociación de Instituciones de Inversión Colectiva y Fondos de Pensiones (Inverco) -con datos del Banco de España- sobre el ahorro financiero de las familias españolas deja un dato muy revelador: el 32% del volumen total estaba invertido en efectivo y depósitos bancarios. A priori parece un ratio tremendamente conservador, pero todo lo contrario en un país tan sumamente precavido a la hora de canalizar el ahorro como es España porque se trata del dato más bajo de la serie histórica que comenzó en 1995. En aquel ejercicio era del 52%, que se ha venido reduciendo en los últimos años salvo algunas excepciones en forma de repunte.
En 2005 era del 36,4%, pero cinco ejercicios después se había incrementado hasta el 46,7% para bajar otra vez al 36,4% en 2019. Llegaron los peores años de la pandemia del coronavirus y volver a repuntar : un 37,8% en 2020 y un 38,6% en 2022. Pero de ahí ha mantenido una senda bajista con el 36,3% en 2023, el 34,9% en 2024, el 33,3% en 2025 y el referido 32% al término de la primera parte de 2026.
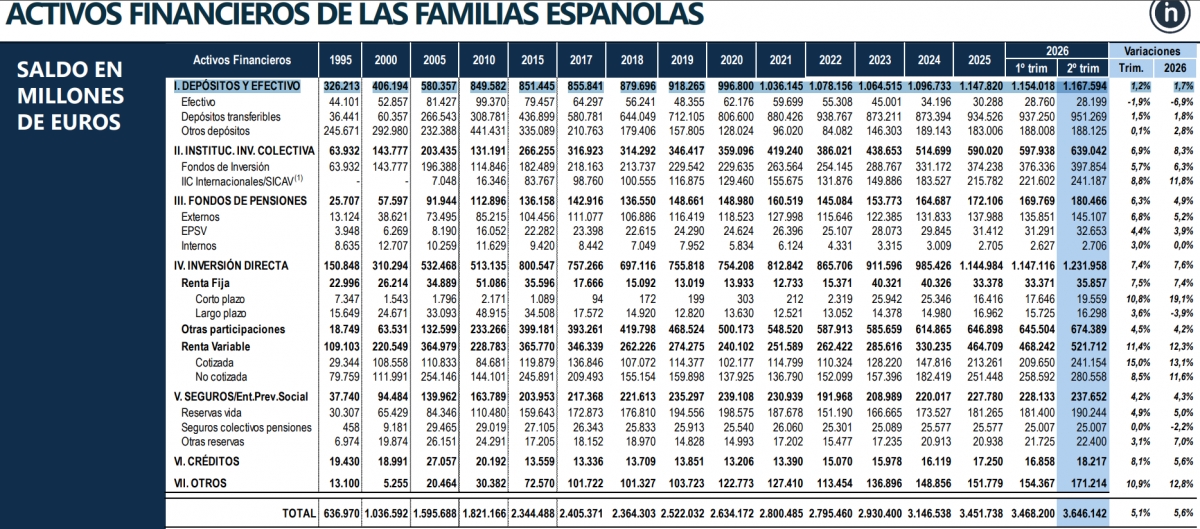
Dicho ratio (32%) sale de unas inversiones en efectivo y depósitos bancarios -junto con depósitos a la vista, cuentas corrientes y cuentas de ahorro- por valor de 1,167 billones de euros, nuevo máximo histórico, sobre un total de 3,646 billones, que tampoco nunca se había alcanzado, siempre según los datos de la patronal del sector español de la industria financiera.
No cabe duda que buena culpa de ello la tiene una inflación cada vez más disparada -ya roza en España el 5%- lo que hace que cualquier inversión que rente por debajo de dicho umbral sea directamente perder dinero. Tal cual. De ahí que cada vez sean más los inversores/ahorradores que se vean obligado a asumir más riesgos para tratar de obtener mayores rentabilidades.
- Fuente: INVERCO.
Así lo recoge también dicho informe, que advierte que la representación de las instituciones de inversión colectiva o IICs -fondos y sociedades de inversión- en el conjunto del ahorro financiero de los hogares alcanzó un nuevo máximo histórico hasta el 17,5% del total de activos financieros. Concretamente hasta el pasado 30 de junio, el volumen total de IICs en manos de los hogares creció un 8,3% y se situó en los 639.042 millones de euros. Precisamente los fondos de inversión acumularon buena parte del conjunto de operaciones hasta junio de 2026 -con 25.180 millones de euros-, liderando las adquisiciones netas de los activos financieros durante los últimos tres años y medio.
En total, el ahorro financiero bruto -activos financieros totales- de las familias españolas se situó en 3,65 billones de euros en el segundo trimestre de 2026, según datos de las cuentas financieras de la economía española difundidos por el Banco de España. En el segundo trimestre del año, los hogares españoles incrementaron su balance de activos financieros un 5,1% -con 177.942 millones de euros- respecto al primer trimestre de 2026. En el acumulado del año, el saldo de activos financieros de las familias españolas aumentó en 194.404 millones de euros, es decir, un 5,6% más que en el último trimestre de 2025.
La deuda, en máximos históricos
Entre abril y junio de este año, los hogares españoles adquirieron activos financieros por importe de 48.189 millones. En términos acumulados de los dos primeros trimestres del año, las adquisiciones netas de activos financieros por parte de las familias ascendió a 71.507 millones.
Por su parte, el volumen de endeudamiento de las familias en términos absolutos mantuvo su ritmo de crecimiento en el 4,9% interanual (hasta los 833.276 millones), si bien la ratio en términos de PIB a precios de mercado se mantiene en mínimos de los últimos 25 años (47,9% del PIB); mientras que la riqueza financiera neta -activos menos pasivos- de los hogares experimentó en el segundo trimestre de 2026 un nuevo incremento del 5,7% (6% en el conjunto del año), situándose en máximos históricos hasta los 2,81 billones.


