


VALÈNCIA. Naturgy Energy Group, más conocida como Naturgy (NTGY) a secas, no tenía desde 2015 -cuando se llamaba Gas Natural Fenosa- tantas recomendaciones de compra como ahora. Concretamente el 50% de los analistas recogidos por Bloomberg recomienda comprar títulos de la cotizada presidida y dirigida por Francisco Reynés. Concretamente el precio objetivo por el conjunto total es de 34,50 euros, es decir, un 16,87% de potencial de revalorización respecto a los 29,52 euros del cierre de ayer miércoles.
Pero claro antes de alcanzar dicho precio otorgado por diferentes casas de análisis, NTGY debe romper en el parqué bursátil un hueso muy duro de roer como son los 30 euros. La última vez que acabó una sesión por encima de tal resistencia fue el pasado 24 de julio, según datos de Bolsas y Mercados Españoles (BME), cuando lo hizo en los 30,4 euros. Desde entonces lo ha intentado en no pocas ocasiones -e incluso llegando a superar durante la jornada los 30 euros-, pero no ha habido forma. Como tampoco, lógicamente, de acercarse a sus máximos históricos de 2007 situados en los 38,70 euros.
Sin 'cortos' con nombre y apellidos en el capital -por aquello de no igualar o superar el mínimo legal del 0,3%-, la gasista sube este año en bolsa un 18,80% tomando el cierre del ecuador de la semana bursátil. Una revalorización prácticamente idéntica a la del pasado ejercicio (+18,90%), en ambos casos incluyendo dividendos. El último lo abonó el pasado 27 de julio a razón de 0,6 euros por acción; mientras que la rentabilidad por dividendo ronda el 6%.
Tono alcista
El buen tono de la cotizada madrileña, que ocupa el puesto 13 del Ibex 35 por rentabilidad a caballo entre BBVA (+20,69%) y CaixaBank (+17,92%), ha elevado su capitalización hasta los 28.623 millones de euros. O lo que es lo mismo: a unos 3.000 millones de Repsol (31.658 millones) para entrar en el Top 10 del barómetro de la renta variable española.
El impulso del Gobierno a las redes eléctricas, que se tradujo en una histórica inversión de más de 17.000 millones de euros -"la mayor inversión en redes eléctricas de la historia del país" como señaló Sara Aagesen, ministra para la Transición Ecológica y el Reto Demográfico- colocan a NTGY como una de las mayores beneficiadas de las utilities.
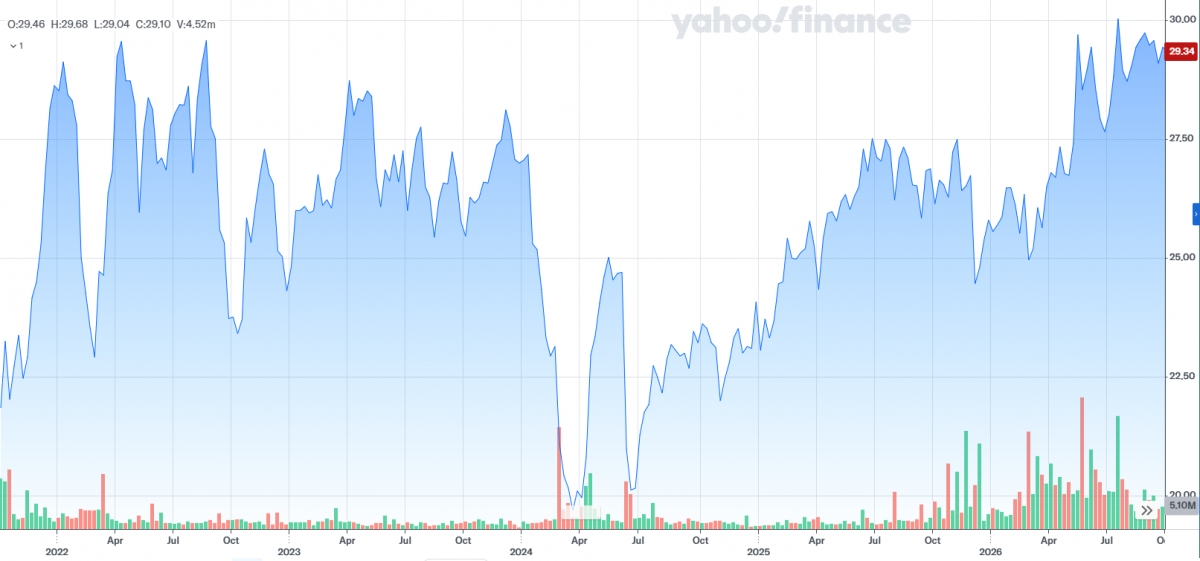
- Gráfico de los últimos cinco años. Pinchar AQUÍ para verlo más grande.
- Fuente: YAHOO FINANCE.
De los más de 65.000 accionistas de Naturgy destacan los de referencia como CriteriaCaixa, que controla el 25,986% del capital; el fondo australiano IFM (15,169%), Corporación Financiera Alba (5%), el gigante estadounidense BlackRock (4,259%) y la argelina Sonatrach (3,850%).
Naturgy, que presentará sus cuentas del tercer trimestre a finales de este mes, elevó un 6% su beneficio semestral con una cifra récord superior a los 2.100 millones de euros. El resultado bruto de explotación (Ebitda) de la primera gasista y tercera eléctrica del país se situó a cierre de junio en los 2.975 millones (+4,5%). Lo hizo en un contexto internacional complejo marcado por la incertidumbre geopolítica afectado por la escalada del conflicto en Oriente Medio y su especial repercusión en el mercado energético.
Deuda a la baja
El grupo energético destacó que este "sólido desempeño" refleja la diversificación del grupo, la resiliencia operativa y la gestión disciplinada del riesgo, demostrando que la compañía "está bien posicionada para afrontar un entorno energético volátil durante 2026".
Por su parte, la deuda neta al cierre de junio del grupo se redujo casi un 5% hasta los 11.745 millones respaldada por una fuerte generación de caja; mientras que el ratio deuda neta/Ebitda era de 2,2 veces, reflejando la solidez del balance y proporcionando así a la compañía una significativa capacidad financiera para acelerar el crecimiento con un enfoque disciplinado.


